La Reforma Aduanera en Materia de Subvaluación: Entre el Control Fiscal y la Desproporcionalidad Regulatoria
El pasado 8 de septiembre junto con el paquete económico, fue presentada una propuesta de reforma a la Ley Aduanera en la que se endurecen las condiciones por las cuales nuestras autoridades fiscales aduaneras pueden considerar incorrecta la declaración de un valor en aduana incorrecto y por lo tanto aplicar consecuencias jurídicas en contra de los importadores.
A este fenómeno se le conoce comúnmente como “subvaluación” y aunque la ley aduanera no lo define así de manera específica, se trata de la declaración incorrecta del valor en aduana de las mercancías importadas, lo que permite suponer que el importador ha determinado las bases gravables de las contribuciones y aprovechamientos con montos más bajos para que al momento de calcular las tasas sobre dichas bases, el resultado sea un monto menor por pagar.
En la legislación aduanera actual establece que para determinar el valor en la aduana de las mercancías, el importador debe declarar en el pedimento cuál es el valor real de las mismas basándose en el método de valor de transacción que se refiere a la suma del precio pagado o por pagar al proveedor de las mercancías, adicionado de los gastos incrementables relacionados hasta su llegada a la aduana; y cuando no existe compra venta o esta se realice de manera que el valor no pueda ser considerado por ser operaciones de empresas vinculadas, o de consignación, comodato, muestras, etc., entonces se utilizarán otros métodos para llegar al valor en aduana, conocidos como los métodos alternativos.
Para combatir la subvaluación, la normatividad aduanera establece que nuestras autoridades pueden iniciar sus facultades de comprobación, pueden presumir la existencia de una infracción por omisión de contribuciones, pueden embargar la mercancía precautoriamente, y deben permitir la sustitución de dicho embargo por una garantía para permitir el retiro de la mercancía en aduana y continuar con la controversia en las instancias subsiguientes.
La reforma propuesta endurece las herramientas de combate, a decir de la autoridad, ante un incremento de operaciones subvaluadas que afectan la recaudación aduanera, y son las siguientes:
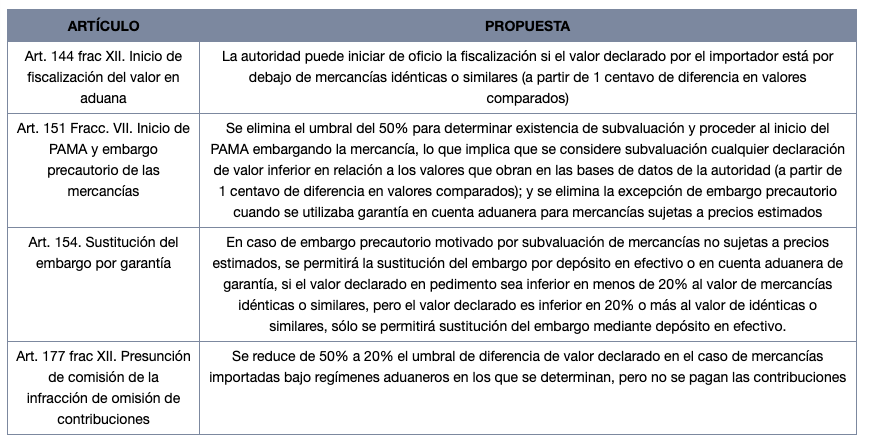
Al endurecer los umbrales que permiten a la autoridad iniciar facultades de comprobación o instaurar embargo precautorio a la mercancía, y limitar las opciones para sustituir el embargo precautorio, se generan efectos altamente negativos puesto que la reforma supone una violación a las obligaciones establecidas en los acuerdos internacionales al restringir el derecho de libre retiro de las mercancías y de sustitución ágil de embargo mediate uso de garantías; además de otorgar facultades discrecionales a las autoridades aduaneras para embargar las mercancías, cuando esta suponga la existencia de una declaración de un valor diferente a los valores que obran en sus bases de datos, a partir de 1 centavo de diferencia y en adelante, generando un impacto económico para los importadores mexicanos que enfrentarán con mayor frecuencia estos procedimientos y embargos, afectando la competitividad del comercio exterior.
En los términos actuales y de ser aprobada tal como se presentó al Congreso, la reforma a la Ley aduanera anticipa complicados escenarios contra los empresarios mexicanos, pues aumenta las probabilidades de sufrir en aduana un procedimiento administrativo con rasgos de arbitrariedad, privando de las mercancías al contribuyente simplemente porque sus valores no son iguales a los que la autoridad considera en sus bases de datos, disminuyendo la seguridad jurídica de los importadores frente a actos discrecionales que eventualmente implementen nuestras autoridades sin llevar a cabo las comparativas adecuadas y suficientes en relación al valor de las mercancías.»