Se publica reforma a la Ley Aduanera
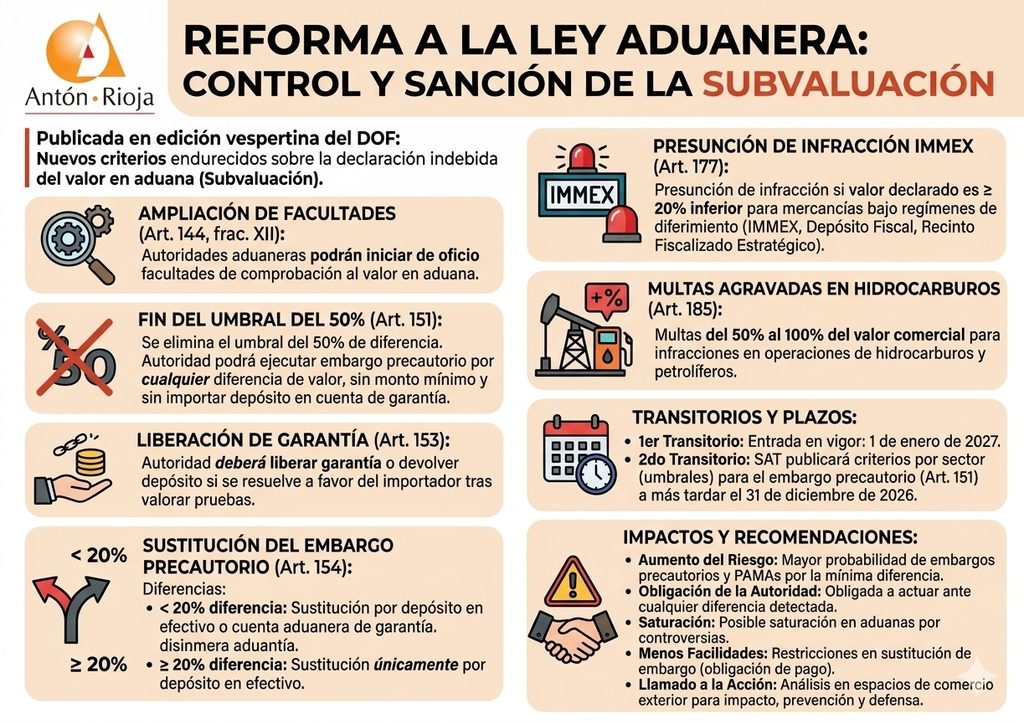
El pasado viernes fue publicada en edición vespertina del DOF, la reforma a la Ley Aduanera en la que se establecen nuevos criterios de control y sanción a conductas relacionadas con la declaración indebida del valor en aduana de las mercancías, fenómeno conocido como subvaluación de mercancías, los cuales endurecen criterios para considerar cometida la conducta, así como las consecuencias y sanciones aplicables:
En el artículo 144, fracción XII de la Ley Aduanera se adiciona un segundo párrafo para ampliar las facultades de las autoridades aduaneras quienes podrán iniciar de oficio el ejercicio de facultades de comprobación al valor en aduana.
En el artículo 151 de la Ley Aduanera se elimina el umbral del 50% de diferencia entre valor en aduana declarado versus el registrado en las bases de la autoridad aduanera para mercancías idénticas o similares, por lo que la autoridad aduanera podrá ejecutar el embargo precautorio por cualquier diferencia de valor sin que exista un monto mínimo a considerar, y sin importar si que el importador hubiera depositado la diferencia en cuenta aduanera de garantía
En el artículo 153 de la Ley Aduanera se establece que la autoridad deberá liberar la garantía ofrecida por el importador o en su caso devolver el depósito en efectivo exhibidos para sustituir el embargo precautorio, si una vez valoradas las pruebas y argumentos ofrecidos, se resuelve a favor del importador.
En el artículo 154 de la Ley Aduanera se establece que cuando el valor declarado en el pedimento sea inferior en menos de un 20% respecto del valor de transacción de mercancías identificas o similares comparado en las bases de la autoridad aduanera, el importador podrá sustituir el embargo precautorio ya sea mediante depósito en efectivo o bien, a través de cuenta aduanera de garantía.
Pero cuando el valor declarado en el pedimento sea inferior en un 20% o más respecto del valor de transacción de mercancías idénticas o similares, se podrá sustituir el embargo precautorio únicamente mediante depósito en efectivo.
En el artículo 177 de la Ley Aduanera, se establece la presunción de comisión de la infracción relacionada a la declaración de valor inferior en un 20% o más respecto del valor de transacción de mercancías idénticas o similares según las bases de datos de la autoridad aduanera, cuando se trate de mercancías que se introducen bajo un régimen aduanero en el que se permite la determinación de contribuciones sin que se realice el pago de las mismas, como son los regímenes de Importación Temporal con programa IMMEX, el Depósito Fiscal o el Recinto Fiscalizado Estratégico.
En el artículo 185 de la Ley Aduanera relativo a las multas aplicables a infracciones relativas la omisión, presentación extemporánea o incompleta, o con datos inexactos de la documentación soporte relacionada, se adicionan multas superiores cuando se relacionen con operaciones de hidrocarburos y petrolíferos, siendo estas del 50% al 100% del valor comercial de las mercancías.
En el artículo primero transitorio se establece que la reforma entrará en vigor el 1 de enero de 2027.
Y en el segundo transitorio se establece que lo dispuesto en el articulo 151 fracción IV (la eliminación del umbral del 50% de diferencia de valor en aduana versus el de la autoridad), será aplicable a las mercancías y conforme al procedimiento que se determinen en las disposiciones que para tal efecto emitan las autoridades aduaneras competentes (en reglas de carácter general
Las autoridades aduaneras deberán publicar tales criterios a más tardar el 31 de diciembre de 2026 lo que permitirá al SAT establecer los criterios por sector para considerar los umbrales de “subvaluación” que darán lugar al embargo precautorio de las mercancías y el inicio de un Procedimiento administrativo en materia aduanera.
Esta reforma impactará de manera contundente a los contribuyentes importadores, pues incrementará el riesgo de enfrentar embargos precautorios y PAMAs en aduana al eliminarse el umbral de diferencia de valor, impondrá a la autoridad la obligación de iniciar procedimientos ante la más mínima diferencia de valor entre el declarado por el importador y el comparado en sus bases de datos internas, implicará saturación en aduana ante el aumento de operaciones controvertidas por subvaluación, y disminuirá las facilidades para la sustitución del embargo precautorio obligando a los importadores a erogar el pago de diferencias para liberar las mercancías o bien, esperar a la resolución definitiva en la que las autoridades determinen la situación jurídica del contribuyente.
Este tema resulta de gran impacto para la comunidad de comercio exterior, por lo que consideramos sea sometido a análisis frente en los espacios disponibles para analizar su impacto, alternativas y medidas de atención, prevención y defensa correspondientes.
https://dof.gob.mx/nota_detalle.php?codigo=5802077&fecha=23/10/2026#gsc.tab=0