Con fecha 13 de noviembre de 2026 se han publicado la Ley de Ingresos de la Federación 2027y la reforma a la LISR y LFD:
*Decreto por el que se expide la Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2027. https://dof.gob.mx/nota_detalle.php?codigo=5803757&fecha=13/11/2026#gsc.tab=0
*Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta y se expiden disposiciones de vigencia transitoria. https://dof.gob.mx/nota_detalle.php?codigo=5803758&fecha=13/11/2026#gsc.tab=0
*Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley Federal de Derechos.
https://dof.gob.mx/nota_detalle.php?codigo=5803759&fecha=13/11/2026#gsc.tab=0
En materia de comercio exterior, en la Ley de Ingresos destacan temas de interés para efectos de comercio exterior:
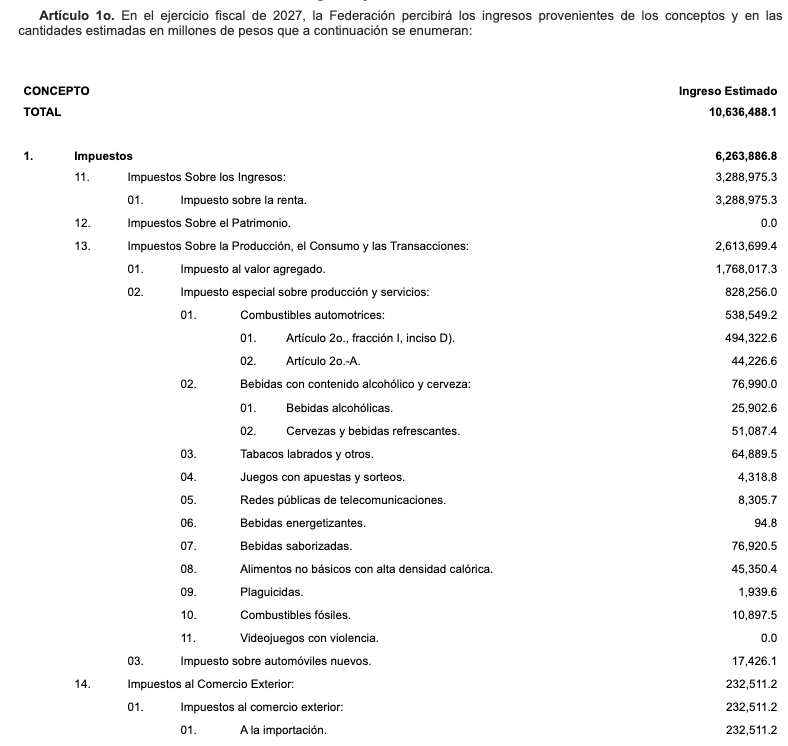
En el Artículo 1o. se proyectan los ingresos federales relacionados con la actividad aduanera.
• Impuestos a la importación. 232,511.2 millones de pesos
• Impuestos a la exportación. 0.0 millones de pesos.
• Cuotas compensatorias. 2,805.7 millones de pesos.
Se contemplan 3,762.7 millones de pesos provenientes del programa de mejoramiento de los medios de informática y control de las autoridades aduaneras.
El Artículo 20 establece los beneficios fiscales y facultades ejecutivas que impactan los costos operativos y el cumplimiento de compromisos comerciales en el exterior.
• Exención de DTA en gas natural. El Artículo 20, Apartado B, exime del pago del Derecho de Trámite Aduanero (DTA) a las personas que importen gas natural, en términos del artículo 49 de la Ley Federal de Derechos.
• Solución de controversias internacionales. El Artículo 20, Apartado C, faculta al Ejecutivo Federal para otorgar los beneficios fiscales necesarios para dar cumplimiento a resoluciones derivadas de mecanismos internacionales de solución de controversias que determinen violaciones a tratados comerciales.
• Estímulos en combustibles para transporte y sectores productivos. El Artículo 20, Apartado A, mantiene el acreditamiento del IEPS por adquisición de diésel, biodiésel y sus mezclas para uso automotriz y maquinaria, así como el acreditamiento de hasta el 50 % en cuotas de autopistas para transportistas de carga y pasaje con ingresos anuales de hasta 250 millones de pesos.
Se incluyen medidas de fiscalización y ajustes en el tratamiento del IVA para importaciones, plataformas digitales y contribuyentes específicos:
• Productos con nicotina y seguros: Se exige la impresión de códigos de seguridad del SAT en empaques de productos importados con nicotina bajo sanción de destrucción, y se limita el acreditamiento del IVA en importaciones de aseguradoras destinadas a reposiciones de siniestros.
• RESICO y plataformas extranjeras: Los contribuyentes en RESICO que opten por la tasa definitiva del 7% de IVA pierden el derecho a acreditar dicho impuesto en importaciones y quedan sujetos a topes por este concepto. Además, las plataformas digitales deberán retener el 100% de IVA a residentes en el extranjero sin establecimiento en México que enajenen bienes en el país.
• Condonación: Se mantiene el estímulo de condonación total (100%) en multas por infracciones aduaneras, recargos y gastos de ejecución sobre créditos fiscales de ejercicios anteriores.
En lo relativo a la reforma a la LISR, destaca la creación de un límite general del 99% a las deducciones y del 50% en amortización de pérdidas para grandes contribuyentes, pero se exceptúa expresamente a las operaciones de maquila (IMMEX) y a las armadoras de la industria automotriz en régimen de depósito fiscal, excluyendo las ventas en el mercado nacional. El sector de hidrocarburos con permisos vigentes también queda exceptuado.
Y sobre la reforma a la Ley Federal de Derechos encontramos:
El Artículo 86-A modifica las tarifas aplicables a la verificación e inspección de mercancías agropecuarias, acuícolas y pesqueras que cruzan la frontera.
Se establece una cuota uniforme para la expedición de certificados fitosanitarios, zoosanitarios y de sanidad acuícola para importación, lo que representa un incremento de entre 3.5 % y 4.5 % respecto a las tarifas previas.
Este ajuste incide directamente en el despacho aduanero de alimentos, animales vivos, productos vegetales y materias primas del sector agroalimentario.
Las reformas a los artículos 195 a 195-K 10 elevan los costos de cumplimiento regulatorio para importar y comercializar insumos para la salud en México.
• Dispositivos médicos. Las cuotas por registro sanitario aumentan en 71 % para dispositivos Clase I, 74 % para Clase II y 106 % para Clase III, elevando también de forma proporcional los costos de prórrogas y modificaciones.
• Medicamentos y almacenes. El registro de medicamentos, remedios herbolarios, homeopáticos o vitamínicos sube 89 %, mientras que los derechos por almacenes de depósito y distribución de medicamentos aumentan 45 %.